Saltar al contenido

Materialidad ESG: financiera y doble, alineada al auditor

Identifica los temas que importan a los inversionistas y los impactos materiales para la sociedad y el medio ambiente. Base de CSRD, GRI, IFRS S1/S2 y CVM 193.

Empresas que confían en Mangue Tech

Banco do Brasil
Rock in Rio
Hotmart
Petlove
Multilaser
Eztec
Comerc
A.C. Camargo
Grupo Marista

Consultoría + Plataforma

Datos operativos se convierten en indicadores ESG auditables.

Consultoría especialista que entiende materialidad ESG. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.

Consultoria

Gestión de datos ESG y compliance, con un especialista que entiende tu sector.

Plataforma

Software propio que automatiza cálculos, indicadores y exportaciones.

Reportes auditables

Inventario GEI, plan de descarbonización e informes listos para el auditor.

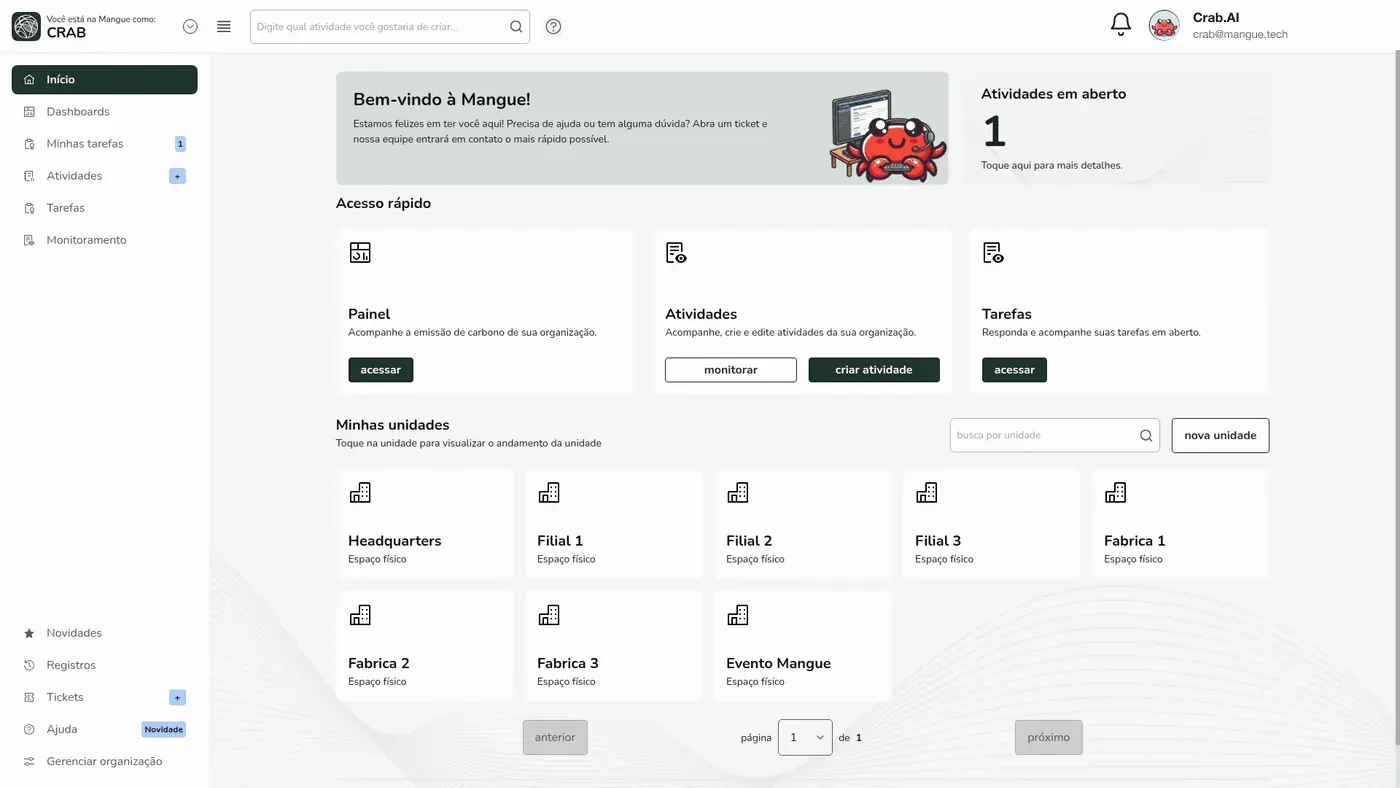
Plataforma Mangue Tech · home de la organización
90%

Menos tiempo

Recolección automatizada vs. hoja de cálculo manual.

20+

Marcos globales

IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…

60k+

Factores de emisión

IPCC, DEFRA, MCTI, EPA, Ecoinvent.

Cómo actúa Mangue

4 pasos. Del diagnóstico al informe auditable.

01

Diagnóstico

Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.

02

Estrutura

Datos organizados, procesos definidos y todo listo para cualquier verificación.

03

Operación

Cálculos de emisiones, metas de descarbonización y monitoreo continuo.

04

Reportes auditables

Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.

Entregas de Mangue para materialidad ESG

Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.

Marcos que aplicamos

El servicio

Qué es.

El análisis de materialidad es el ejercicio de identificar y priorizar los temas ESG que importan a tu empresa. Sin una matriz consistente, el reporte de sostenibilidad se vuelve una lista de buenas intenciones: ni el inversionista confía, ni el stakeholder reconoce.

Para las empresas que cotizan en bolsa en Brasil, la Resolución CVM 193/2023 obliga a un reporte alineado al IFRS S1/S2 a partir del ejercicio 2026, materialidad financiera. Para empresas con casa matriz o clientes europeos, la CSRD/ESRS exige doble materialidad (impacto + financiera) con aseguramiento limitado. Sin una materialidad bien fundamentada, no se pasa en ninguna de las dos.

Entregamos una matriz priorizada de 8 a 12 temas (no 30), con metodología documentada, evidencias de involucramiento de stakeholders y justificación por tema. El auditor la lee y la acepta. El inversionista la lee y la entiende. El equipo interno la usa para priorizar.

Entrega

Cómo entregamos.

Etapa 01

Universo de temas: cruzamos GRI Standards, ESRS E1-E5/S1-S4, SASB de tu sector, IFRS S1/S2 y benchmark de 3 a 5 pares globales. Típicamente 24 a 30 candidatos iniciales.

Etapa 02

Involucramiento de stakeholders: encuestas estructuradas (inversionistas, clientes, proveedores, colaboradores), entrevistas con líderes y workshops con comunidades cuando aplica. Sin sesgo, con muestra defendible.

Etapa 03

Priorización y matriz: análisis cuantitativo + cualitativo, clasificación en materialidad de impacto (inside-out) y materialidad financiera (outside-in). Entregamos la matriz, la metodología documentada y la carpeta de evidencias.

Quien usa, comenta

Resultado a escala industrial.

Tecnología

“Necesitaba algo con una interfaz simple para el usuario final. Cuando llegó Mangue con esa mirada de simplificar, con otras formas de llegar al dato, ayudó bastante.”
Edvania Silva
Gerente de ESG · Hotmart
Industria textil

“Hoy podemos decir que tenemos datos consistentes, de forma organizada, que nos permiten seguir mejorando hacia el futuro. Esa es la función principal de la plataforma: darnos visibilidad de algo que no era visible para todos.”
Thiago Martins
Director jurídico y compliance · Santista

Frameworks involucrados

Pensado para lo que tu auditor exige.

Preguntas frecuentes

Dudas frecuentes.

¿Cuál es la diferencia entre materialidad financiera y doble materialidad?

La materialidad financiera identifica los temas ambientales, sociales y de gobernanza que afectan el valor de la empresa, en la línea de las IFRS S1 y S2, normas internacionales de sostenibilidad. La doble materialidad, exigida por la CSRD (directiva europea de reporte de sostenibilidad), suma los impactos de la empresa sobre la sociedad y el medio ambiente. La CSRD exige las dos miradas.

¿Una empresa brasileña necesita hacer doble materialidad?

Depende de su exposición a Europa. La CSRD (directiva europea de reporte de sostenibilidad) exige doble materialidad a quien está dentro de su ámbito: empresas con casa matriz o clientes europeos. Sin esa exposición, el camino habitual es la materialidad financiera, alineada con las IFRS S1 y S2, normas internacionales de divulgación de sostenibilidad.

¿El reporte de sostenibilidad es obligatorio en Brasil?

Hoy, no. La Resolución 244 de la CVM, la Comisión de Valores Mobiliarios de Brasil, publicada en mayo de 2026, revocó la obligatoriedad que había creado la Resolución 193/2023. El régimen es de cumplir o explicar: quien no publica debe justificarlo. Quien reporta sigue las IFRS S1 y S2, y eso empieza por una matriz de materialidad defendible.

¿Quién verifica o certifica la matriz de materialidad?

Un organismo verificador externo, como Bureau Veritas, SGS, DNV o TÜV. Mangue Tech prepara y estructura la matriz, con metodología documentada y carpeta de evidencias, pero no audita, no certifica ni emite dictamen. La matriz tampoco reemplaza el aseguramiento limitado que la CSRD, directiva europea de reporte de sostenibilidad, exige a quien está dentro de su ámbito.

¿Cuántos temas entran en la matriz de materialidad?

Entre 8 y 12 temas priorizados, no 30. El punto de partida es mayor: al cruzar estándares de reporte (GRI, ESRS y el SASB de tu sector), las IFRS S1 y S2 y un benchmark de 3 a 5 pares globales, salen típicamente entre 24 y 30 candidatos. La priorización recorta la lista con una justificación por tema.

¿Qué es una matriz de materialidad?

Es el gráfico que cruza la relevancia de cada tema ESG para la empresa (impacto financiero) con la relevancia para los stakeholders o para la sociedad y el medio ambiente (impacto). Los temas del cuadrante superior derecho son los materiales: definen qué entra en el informe de sostenibilidad, en las metas y en la gestión de riesgos.

¿Qué es la doble materialidad?

Es el análisis que mira los dos lados al mismo tiempo: cómo los temas ESG afectan el resultado de la empresa (materialidad financiera, de afuera hacia adentro) y cómo la empresa afecta a las personas y al medio ambiente (materialidad de impacto, de adentro hacia afuera). Es la exigencia de la CSRD y de las normas ESRS en la Unión Europea.

¿Cómo se hace una matriz de materialidad?

En cinco pasos: liste los temas candidatos a partir de GRI, ESRS, el SASB del sector y empresas pares; escuche a los grupos de interés internos y externos con encuestas y entrevistas; evalúe cada tema por el impacto de la empresa sobre las personas y el medio ambiente y por su efecto financiero sobre la empresa; ubique los temas en los dos ejes y defina el corte de relevancia; valide con la dirección y documente la metodología para el auditor. El resultado suele quedar entre 8 y 12 temas.
Conversación con especialista

Quien atiende es quien entrega.

Diagnóstico, alcance y propuesta el mismo día. Directo con el especialista que va a conducir el proyecto.