SBCE: el mercado regulado de carbono de Brasil
La Ley 15.042 creó el Sistema Brasileño de Comercio de Emisiones. Las empresas con más de 10 mil tCO₂e/año estarán obligadas a participar. La reglamentación saldrá a más tardar en diciembre de 2026, con operación prevista para 2028-2030.
Empresas que confían en Mangue Tech
Consultoría + Plataforma
Datos operativos se convierten en indicadores ESG auditables.
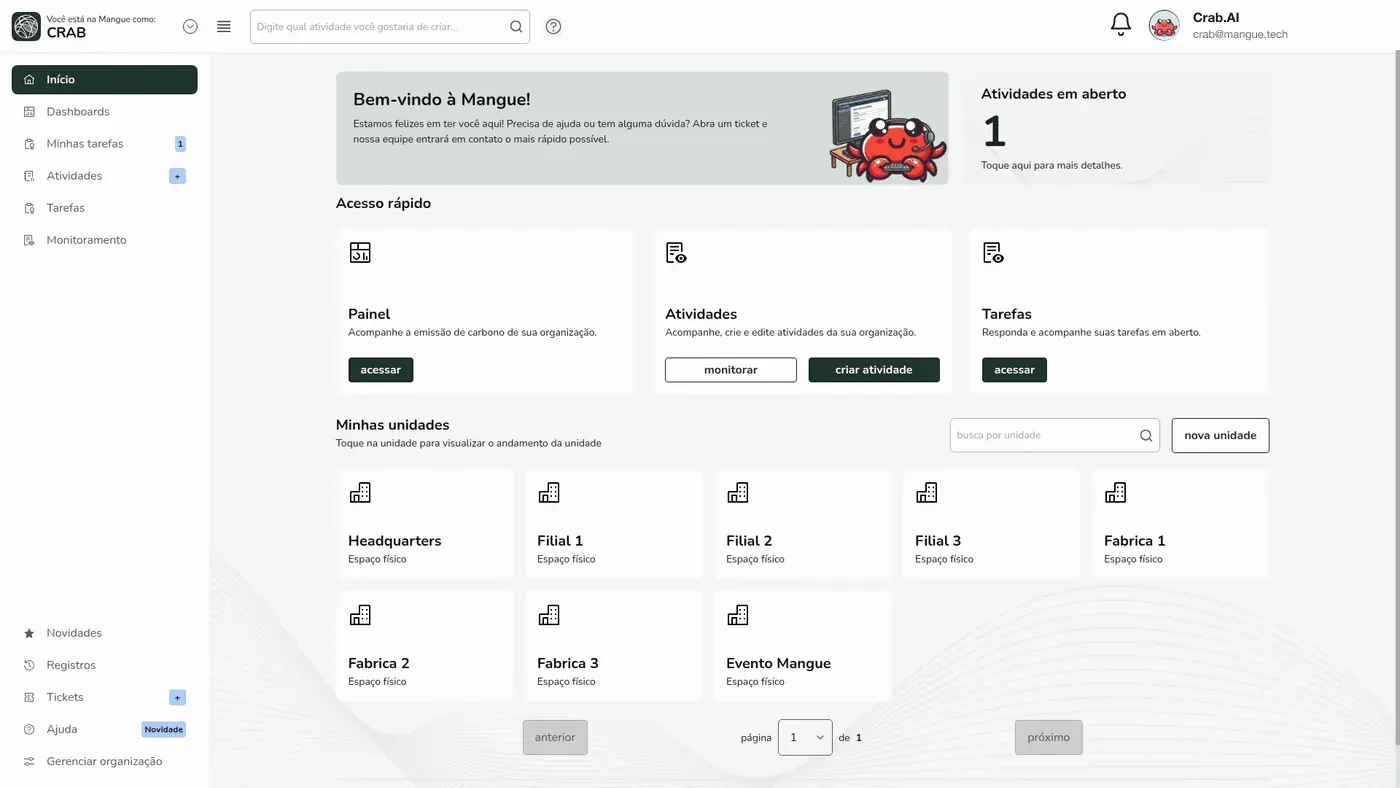
Consultoría especialista que entiende SBCE. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.
Consultoria
Gestión de datos ESG y compliance, con un especialista que entiende tu sector.
Plataforma
Software propio que automatiza cálculos, indicadores y exportaciones.
Reportes auditables
Inventario GEI, plan de descarbonización e informes listos para el auditor.
Menos tiempo
Recolección automatizada vs. hoja de cálculo manual.
Marcos globales
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Cómo actúa Mangue
4 pasos. Del diagnóstico al informe auditable.
Diagnóstico
Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.
Estrutura
Datos organizados, procesos definidos y todo listo para cualquier verificación.
Operación
Cálculos de emisiones, metas de descarbonización y monitoreo continuo.
Reportes auditables
Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.
Entregas de Mangue para SBCE
Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.
Marcos que aplicamos
El framework
Qué es, y por qué importa.
El SBCE es el mercado regulado de carbono de Brasil, instituido por la Ley 15.042/2024. El modelo es cap-and-trade: el gobierno define un techo de emisiones y distribuye (o subasta) permisos. Las empresas que emiten por encima de su techo tienen que comprar permisos a quien emitió menos.
La Ley 15.042 deja la reglamentación en manos del órgano gestor del SBCE, que definirá la metodología de monitoreo, las reglas de MRV (monitoreo, reporte y verificación) y el plan de asignación de cuotas. Se prevé la reglamentación completa para diciembre de 2026.
El SBCE tiene dos franjas de obligación. Por encima de 10.000 tCO₂e/año, la empresa presenta un plan de monitoreo y un reporte anual de emisiones. Por encima de 25.000 tCO₂e/año, además entra en el cap-and-trade y concilia sus emisiones con cuotas, entregando tantos permisos como emitió. La operación plena está prevista para 2028-2030.
A escala
Cuando la norma se actualiza, el motor de cálculo ya está listo.
marcos soportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Una sola base.
factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, con fuente, año y gas.
alcances cubiertos
Alcances 1, 2, 3 y biogénicos. Operativo y financiero. Todo entra.
Aplicabilidad
A quién se aplica.
- Empresas con emisiones por encima de 10.000 tCO₂e/año (plan de monitoreo y reporte anual al SBCE).
- Empresas con emisiones por encima de 25.000 tCO₂e/año (conciliación de las emisiones con cuotas, dentro del cap-and-trade).
- Sectores intensivos en carbono: siderurgia, cemento, petroquímica, minería, generación termoeléctrica, papel y celulosa.
- Empresas que quieren anticiparse a la reglamentación para reducir el costo de cumplimiento futuro.
Cómo entregamos
De la fuente al auditor.
Realizamos el inventario GHG Protocol completo con trazabilidad auditable, que será la base exigida para el reporte obligatorio al SBCE.
La plataforma Mangue mantiene un histórico auditable de emisiones año a año, lo que facilita la línea de base y la verificación que exige el regulador.
Acompañamos la evolución regulatoria y ajustamos la metodología a medida que el órgano gestor del SBCE publique las reglas, para que el cliente esté listo cuando el mercado empiece a operar.
La Hoja de Ruta IFRS S1 & S2: las 12 decisiones que tu CFO debe tomar antes de 2027
Guía práctica para CFO, directores de RI, controllers y contabilidad. ~15 min de lectura, directo a tu correo.
¡Recibimos tu interés! En breve Camila te enviará la Hoja de Ruta IFRS S1 & S2 por correo.
Preguntas frecuentes