
IFRS S2: reporte financiero de clima como estándar de referencia
Adopción voluntaria en Brasil tras la CVM 244. Sigue siendo el estándar que exigen inversionistas, bancos y clientes globales. Mangue Tech estructura las divulgaciones de gobernanza, estrategia, gestión de riesgos y métricas.
Empresas que confían en Mangue Tech

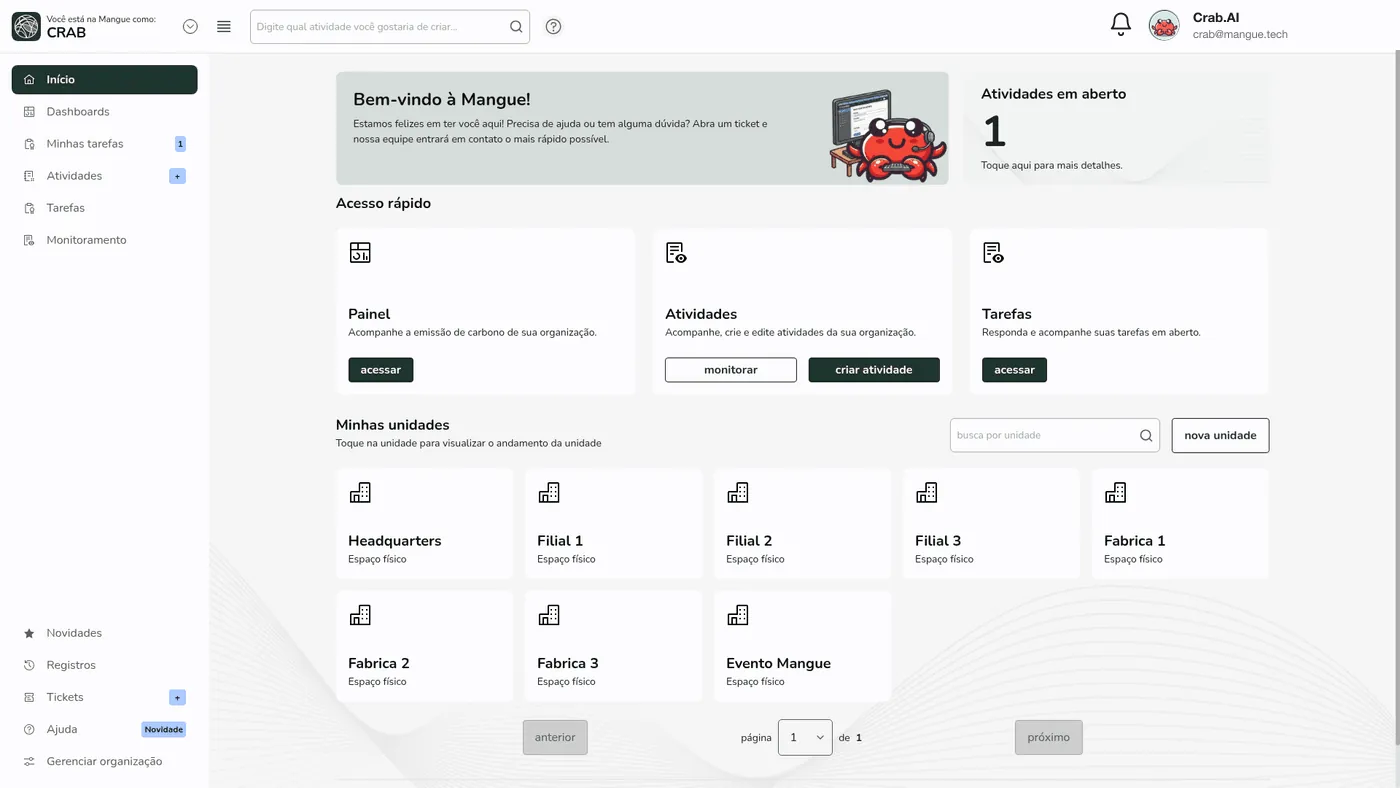
Consultoría + Plataforma
Datos operativos se convierten en indicadores ESG auditables.
Consultoría especialista que entiende IFRS S2. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.
Consultoria
Gestión de datos ESG y compliance, con un especialista que entiende tu sector.
Plataforma
Software propio que automatiza cálculos, indicadores y exportaciones.
Reportes auditables
Inventario GEI, plan de descarbonización e informes listos para el auditor.
Menos tiempo
Recolección automatizada vs. hoja de cálculo manual.
Marcos globales
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Cómo actúa Mangue
4 pasos. Del diagnóstico al informe auditable.
Diagnóstico
Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.
Estrutura
Datos organizados, procesos definidos y todo listo para cualquier verificación.
Operación
Cálculos de emisiones, metas de descarbonización y monitoreo continuo.
Reportes auditables
Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.
Entregas de Mangue para IFRS S2
Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.
El framework
Qué es, y por qué importa.
El IFRS S2 (Climate-related Disclosures) es el estándar emitido por el International Sustainability Standards Board (ISSB) para divulgaciones financieras relacionadas con el clima. En Brasil, la CVM 193/2023 estableció la adopción del estándar; la CVM 244 revisó el cronograma y volvió voluntaria la adopción.
El estándar organiza las divulgaciones en cuatro pilares: Gobernanza (cómo la empresa supervisa riesgos y oportunidades climáticos), Estrategia (impactos actuales y proyectados sobre el modelo de negocio), Gestión de Riesgos (procesos de identificación y mitigación) y Métricas y Objetivos (emisiones GEI, riesgos de transición y físicos cuantificados).
El IFRS S2 absorbió las recomendaciones del TCFD y usa SASB como referencia de métricas sectoriales. Las empresas que ya reportan TCFD o SASB tienen ventaja en la transición al estándar.
A escala
Cuando la norma se actualiza, el motor de cálculo ya está listo.
marcos soportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Una sola base.
factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, con fuente, año y gas.
alcances cubiertos
Alcances 1, 2, 3 y biogénicos. Operativo y financiero. Todo entra.
Aplicabilidade
A quién se aplica.
- Empresas cotizadas brasileñas que quieren adoptar voluntariamente el estándar IFRS S2: señala madurez ESG al mercado y las prepara para la próxima ronda regulatoria.
- Empresas con presión de inversionistas, bancos o fondos internacionales por disclosure financiero de clima alineado con IFRS.
- Organizaciones que ya reportan TCFD y necesitan migrar al formato IFRS S2 con ajustes de alcance y granularidad.
Cómo entregamos
De la fuente al auditor.
Mapeamos el estado actual de disclosure de la empresa (TCFD, CDP, informe integrado) e identificamos brechas frente a los requisitos del IFRS S2.
Estructuramos las divulgaciones en los cuatro pilares, integrando datos cuantitativos de emisiones (plataforma Mangue) con información cualitativa de gobernanza y estrategia.
Entregamos el borrador de divulgación IFRS S2 listo para la revisión de la auditoría independiente, con mapeo SASB sectorial y referencia cruzada con CDP.

La Hoja de Ruta IFRS S1 & S2: las 12 decisiones que tu CFO debe tomar antes de 2027
Guía práctica para CFO, directores de RI, controllers y contabilidad. ~15 min de lectura, directo a tu correo.
Perguntas frequentes