IFRS S2: reporte financeiro de clima como padrão de referência
Adoção voluntária no Brasil após a CVM 244. Segue como padrão exigido por investidores, bancos e clientes globais. A Mangue Tech estrutura as divulgações de governança, estratégia, gestão de riscos e métricas.
Empresas que confiam na Mangue Tech
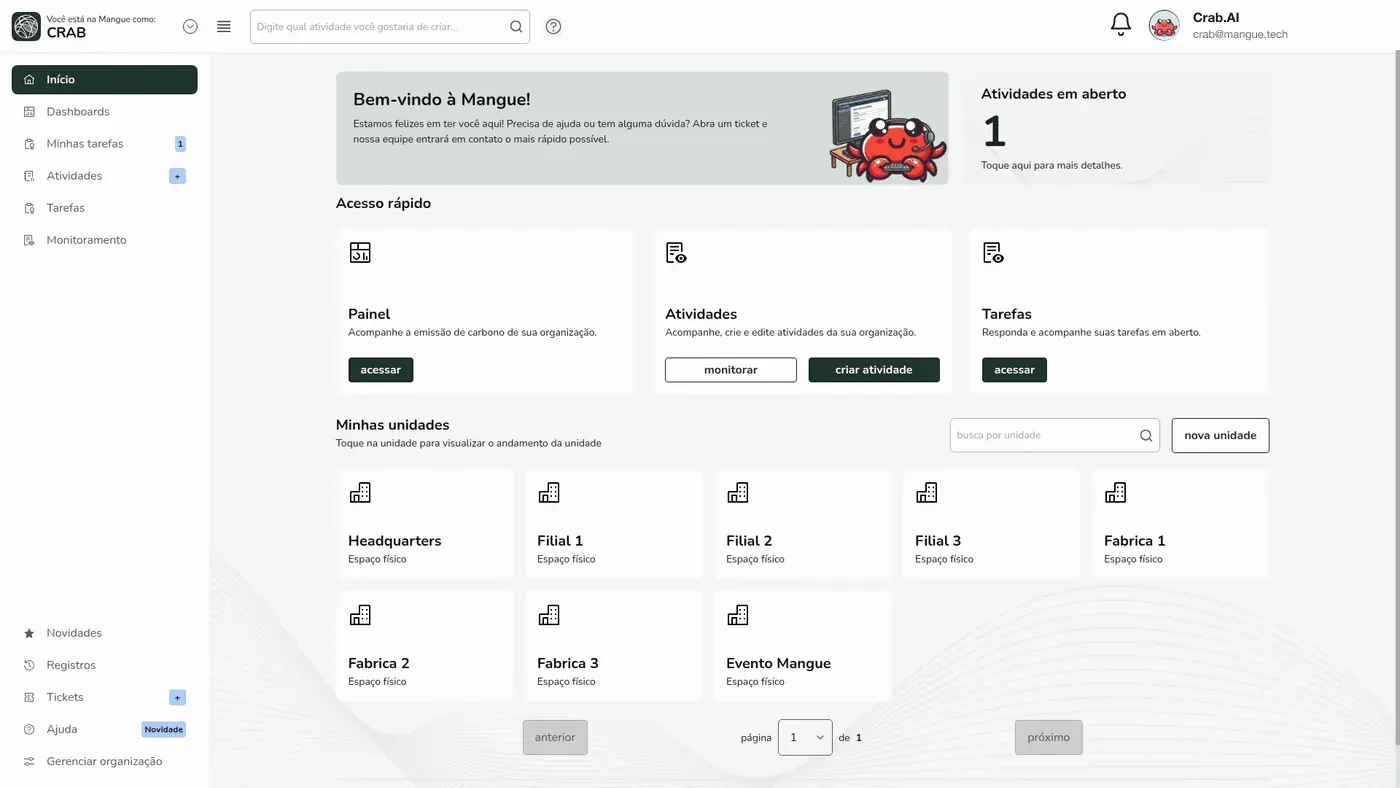
Consultoria + Plataforma
Dados operacionais viram indicadores ESG auditáveis.
Consultoria especialista que entende IFRS S2. Plataforma que automatiza o cálculo, versiona o dado e exporta no formato que o regulador exige.
Consultoria
Gestão de dados ESG e compliance, com especialista que entende seu setor.
Plataforma
Software próprio que automatiza cálculos, indicadores e exportações.
Reportes auditáveis
Inventário GEE, plano de descarbonização e relatórios prontos pra auditor.
Menos tempo
Coleta automatizada vs. planilha manual.
Frameworks globais
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Fatores de emissão
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Como a Mangue atua
4 passos. Do diagnóstico ao relatório auditável.
Diagnóstico
Saiba quais riscos ESG impactam seu negócio e o que o regulador vai exigir.
Estrutura
Dados organizados, processos definidos e tudo pronto pra qualquer verificação.
Operação
Cálculos de emissões, metas de descarbonização e monitoramento contínuo.
Reportes auditáveis
Conformidade ativa com IFRS, CSRD, CBAM, GRI, SASB e GHG Protocol.
Entregas Mangue para IFRS S2
Cada entrega é um pacote completo: consultor + plataforma + relatório auditável. Clique pra ver como aplicamos.
O framework
O que é, e por que importa.
O IFRS S2 (Climate-related Disclosures) é o padrão emitido pelo International Sustainability Standards Board (ISSB) para divulgações financeiras relacionadas a clima. No Brasil, a CVM 193/2023 estabeleceu a adoção do padrão; a CVM 244 reviu o cronograma e tornou a adoção voluntária.
O padrão organiza divulgações em quatro pilares: Governança (como a empresa supervisiona riscos e oportunidades climáticos), Estratégia (impactos atuais e projetados sobre modelo de negócio), Gestão de Riscos (processos de identificação e mitigação) e Métricas e Metas (emissões GHG, riscos de transição e físicos quantificados).
O IFRS S2 absorveu as recomendações do TCFD e usa SASB como referência de métricas setoriais. Empresas que já reportam TCFD ou SASB têm vantagem na transição para o padrão.
O ISSB (International Sustainability Standards Board) é o conselho criado em 2021 pela IFRS Foundation, a mesma fundação que mantém as normas contábeis IFRS. Em junho de 2023, o ISSB publicou seus dois primeiros padrões: o IFRS S1 e o IFRS S2.
IFRS S1 e IFRS S2 funcionam juntos. O IFRS S1 traz os requisitos gerais: como divulgar qualquer risco ou oportunidade de sustentabilidade que afete o valor da empresa, com regras de materialidade e conexão com as demonstrações financeiras. O IFRS S2 aplica essa lógica ao clima e detalha o que divulgar: emissões de Escopo 1, 2 e 3, análise de cenários, riscos físicos e de transição e metas climáticas.
No Brasil, a Resolução CVM 193/2023 incorporou o IFRS S1 e o IFRS S2 ao mercado de capitais, com obrigatoriedade prevista para companhias abertas a partir de 2026. A Resolução CVM 244, de maio de 2026, reviu esse cronograma e tornou a adoção voluntária, no regime publique ou explique: quem não publica precisa justificar. O padrão segue como referência para investidores, bancos e clientes globais.
Para um panorama do padrão, do que reportar e de por que vale se preparar mesmo sem obrigatoriedade, veja o guia IFRS S2: o que muda para empresas brasileiras.
Em escala
Quando a norma atualiza, o motor de cálculo já está pronto.
frameworks suportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Uma base só.
fatores de emissão
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, com fonte, ano e gás.
escopos cobertos
Escopos 1, 2, 3 e biogênicos. Operacional e financeiro. Tudo entra.
Aplicabilidade
Para quem se aplica.
- Companhias abertas brasileiras que querem adotar voluntariamente o padrão IFRS S2: sinaliza maturidade ESG ao mercado e prepara para a próxima rodada regulatória.
- Empresas com pressão de investidores, bancos ou fundos internacionais por disclosure financeiro de clima alinhado a IFRS.
- Organizações que já reportam TCFD e precisam migrar para o formato IFRS S2 com ajustes de escopo e granularidade.
Como entregamos
Da fonte ao auditor.
Mapeamos o estado atual de disclosure da empresa (TCFD, CDP, relatório integrado) e identificamos gaps em relação aos requisitos do IFRS S2.
Estruturamos as divulgações nos quatro pilares, integrando dados quantitativos de emissões (plataforma Mangue) com informações qualitativas de governança e estratégia.
Entregamos o draft de divulgação IFRS S2 pronto para revisão pela auditoria independente, com mapeamento SASB setorial e cross-reference para CDP.
O Roteiro IFRS S1 & S2: as 12 decisões que seu CFO precisa tomar antes de 2027
Guia prático para CFOs, Diretores de RI, Controllers e Contabilidade. ~15 min de leitura, direto no seu e-mail.
Recebemos seu interesse! Em breve a Camila vai te enviar o Roteiro IFRS S1 & S2 por e-mail.
Perguntas frequentes