TNFD: divulgaciones financieras relacionadas con la naturaleza
Complementa el TCFD con foco en dependencias e impactos en la biodiversidad. La adopción crece rápido y ya se exige en el ESRS E4.
Empresas que confían en Mangue Tech
Consultoría + Plataforma
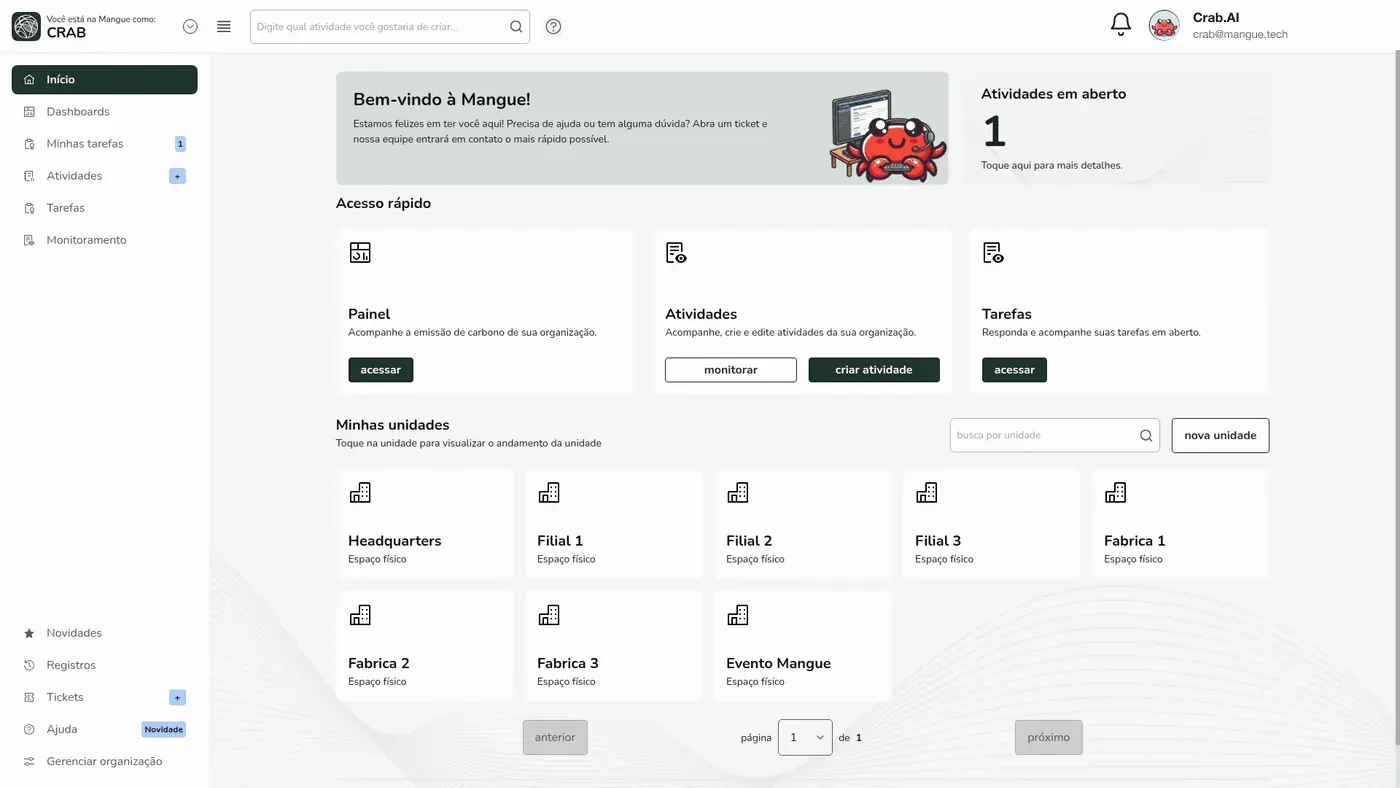
Datos operativos se convierten en indicadores ESG auditables.
Consultoría especialista que entiende TNFD. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.
Consultoria
Gestión de datos ESG y compliance, con un especialista que entiende tu sector.
Plataforma
Software propio que automatiza cálculos, indicadores y exportaciones.
Reportes auditables
Inventario GEI, plan de descarbonización e informes listos para el auditor.
Menos tiempo
Recolección automatizada vs. hoja de cálculo manual.
Marcos globales
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Cómo actúa Mangue
4 pasos. Del diagnóstico al informe auditable.
Diagnóstico
Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.
Estrutura
Datos organizados, procesos definidos y todo listo para cualquier verificación.
Operación
Cálculos de emisiones, metas de descarbonización y monitoreo continuo.
Reportes auditables
Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.
Entregas de Mangue para TNFD
Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.
El framework
Qué es, y por qué importa.
El TNFD (Taskforce on Nature-related Financial Disclosures) es el framework global para divulgar riesgos y oportunidades relacionados con la naturaleza. Lanzado en septiembre de 2023, sigue la misma estructura de cuatro pilares del TCFD (gobernanza, estrategia, gestión de riesgos, métricas y metas), pero aplicada a dependencias e impactos en la biodiversidad, el agua, el suelo y los ecosistemas.
El enfoque LEAP (Locate, Evaluate, Assess, Prepare) guía a las empresas en la identificación de sus interfaces con la naturaleza: dónde están los activos y las operaciones (Locate), cuáles son las dependencias e impactos (Evaluate), cuáles son los riesgos y oportunidades materiales (Assess) y cómo preparar la divulgación (Prepare).
El TNFD ya está referenciado en el ESRS E4 (biodiversidad y ecosistemas) de la CSRD europea, en el CDP Forests y en el GRI 304. La tendencia regulatoria es de convergencia: las empresas que reportan TNFD estarán preparadas para los requisitos de biodiversidad que se están incorporando a múltiples frameworks.
El TNFD nació del modelo del TCFD (Task Force on Climate-related Financial Disclosures), creado por el Consejo de Estabilidad Financiera (FSB) para orientar la divulgación de riesgos climáticos. El TCFD se disolvió en octubre de 2023, tras cumplir su mandato, y el monitoreo de las divulgaciones climáticas pasó a la IFRS Foundation. Las recomendaciones del TCFD están incorporadas al IFRS S2, del ISSB.
Los cuatro pilares son los mismos en ambos: gobernanza, estrategia, gestión de riesgos e impactos, y métricas y metas. Lo que cambia es el tema. El TCFD mira el clima. El TNFD mira la naturaleza y agrega la noción de impacto: además de cómo la naturaleza afecta a la empresa, pregunta cómo la empresa afecta a la naturaleza. Son 14 recomendaciones de divulgación, que incluyen las 11 del TCFD adaptadas a la naturaleza.
Para las empresas brasileñas, el TNFD pesa más en sectores que dependen del agua, el suelo y la biodiversidad, como agronegocio, minería, energía y forestal. Quien ya usa la estructura del TCFD o del IFRS S2 aprovecha la gobernanza, los procesos de gestión de riesgos y parte de las métricas.
A escala
Cuando la norma se actualiza, el motor de cálculo ya está listo.
marcos soportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Una sola base.
factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, con fuente, año y gas.
alcances cubiertos
Alcances 1, 2, 3 y biogénicos. Operativo y financiero. Todo entra.
Aplicabilidad
A quién se aplica.
- Empresas con operaciones en áreas de alta sensibilidad ecológica (biomas protegidos, zonas de protección de fuentes de agua, áreas costeras).
- Signatarios del TNFD que se comprometieron a reportar según el framework.
- Empresas que reportan bajo CSRD y necesitan cumplir el ESRS E4 (biodiversidad y ecosistemas).
- Instituciones financieras con exposición a sectores nature-dependent (agro, minería, forestal).
- Empresas que responden al CDP Forests o Water Security y quieren un framework integrado de naturaleza.
Cómo entregamos
De la fuente al auditor.
Aplicamos el enfoque LEAP para identificar las interfaces de la empresa con la naturaleza: localización de activos, evaluación de dependencias e impactos, y mapeo de riesgos y oportunidades.
Estructuramos las divulgaciones en los cuatro pilares TNFD, integrando datos de localización (geoespaciales) con información cualitativa de gobernanza y estrategia de biodiversidad.
Entregamos el informe TNFD alineado, con referencia cruzada a ESRS E4, CDP Forests y GRI 304, maximizando la reutilización de información entre frameworks.
La Hoja de Ruta IFRS S1 & S2: las 12 decisiones que tu CFO debe tomar antes de 2027
Guía práctica para CFO, directores de RI, controllers y contabilidad. ~15 min de lectura, directo a tu correo.
¡Recibimos tu interés! En breve Camila te enviará la Hoja de Ruta IFRS S1 & S2 por correo.
Preguntas frecuentes