Taxonomía Sostenible Brasileña: criterios para financiamiento verde
Decreto que define qué actividades económicas se consideran sostenibles en Brasil. Base para acceder a líneas de crédito verde, títulos ESG e incentivos fiscales.
Empresas que confían en Mangue Tech

Consultoría + Plataforma
Datos operativos se convierten en indicadores ESG auditables.
Consultoría especialista que entiende Taxonomia Brasileira. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.
Consultoria
Gestión de datos ESG y compliance, con un especialista que entiende tu sector.
Plataforma
Software propio que automatiza cálculos, indicadores y exportaciones.
Reportes auditables
Inventario GEI, plan de descarbonización e informes listos para el auditor.
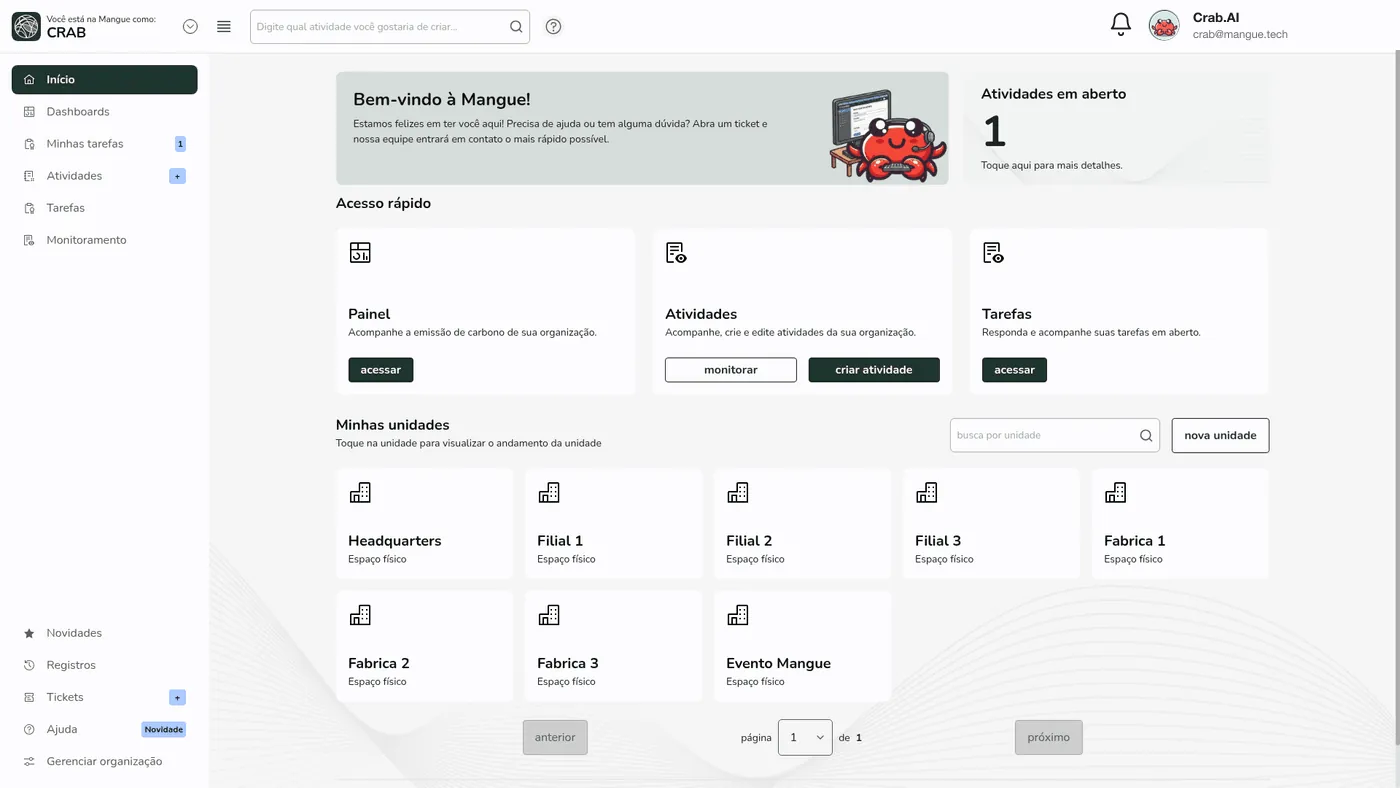
Menos tiempo
Recolección automatizada vs. hoja de cálculo manual.
Marcos globales
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Cómo actúa Mangue
4 pasos. Del diagnóstico al informe auditable.
Diagnóstico
Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.
Estrutura
Datos organizados, procesos definidos y todo listo para cualquier verificación.
Operación
Cálculos de emisiones, metas de descarbonización y monitoreo continuo.
Reportes auditables
Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.
Entregas de Mangue para Taxonomia Brasileira
Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.
El framework
Qué es, y por qué importa.
La Taxonomía Sostenible Brasileña (TSB) es el sistema de clasificación que define qué actividades económicas pueden considerarse sostenibles en el país. Inspirada en la Taxonomía de la UE, adapta los criterios técnicos de selección a la realidad brasileña (biomas, matriz energética, sectores productivos).
La TSB define objetivos ambientales (mitigación del cambio climático, adaptación, uso sostenible de recursos hídricos, economía circular, prevención de la contaminación, protección de la biodiversidad) y criterios de contribución sustancial y do-no-significant-harm (DNSH) para cada actividad.
En la práctica, la TSB será la referencia para: emisión de bonos verdes y bonos vinculados a la sostenibilidad, acceso a líneas de crédito verde del BNDES y de bancos comerciales, incentivos fiscales para actividades sostenibles y clasificación de fondos ESG por la CVM.
A escala
Cuando la norma se actualiza, el motor de cálculo ya está listo.
marcos soportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Una sola base.
factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, con fuente, año y gas.
alcances cubiertos
Alcances 1, 2, 3 y biogénicos. Operativo y financiero. Todo entra.
Aplicabilidade
A quién se aplica.
- Empresas que buscan financiamiento verde (bonos verdes, préstamos vinculados a la sostenibilidad, líneas del BNDES) y necesitan demostrar elegibilidad según la TSB.
- Bancos e instituciones financieras que estructuran productos financieros verdes y necesitan clasificar las actividades de sus clientes.
- Emisores de títulos ESG que necesitan una second-party opinion basada en una taxonomía reconocida.
- Empresas de construcción, energía renovable e infraestructura que se benefician de incentivos fiscales para actividades clasificadas como sostenibles.
Cómo entregamos
De la fuente al auditor.
Mapeamos las actividades económicas de la empresa contra los criterios de la TSB, identificando qué ingresos e inversiones son elegibles.
Evaluamos el cumplimiento de los criterios de contribución sustancial y DNSH para cada actividad, documentando evidencias y brechas.
Entregamos el informe de alineación taxonómica, con el porcentaje de ingresos/capex/opex elegible y alineado, listo para usar en emisiones de títulos o solicitudes de financiamiento.

La Hoja de Ruta IFRS S1 & S2: las 12 decisiones que tu CFO debe tomar antes de 2027
Guía práctica para CFO, directores de RI, controllers y contabilidad. ~15 min de lectura, directo a tu correo.