CBAM: mecanismo europeo de ajuste de carbono en frontera
Los exportadores a la UE deben declarar las emisiones implícitas de sus productos. Mangue Tech calcula y reporta conforme a la exigencia del CBAM.
Empresas que confían en Mangue Tech
Consultoría + Plataforma
Datos operativos se convierten en indicadores ESG auditables.
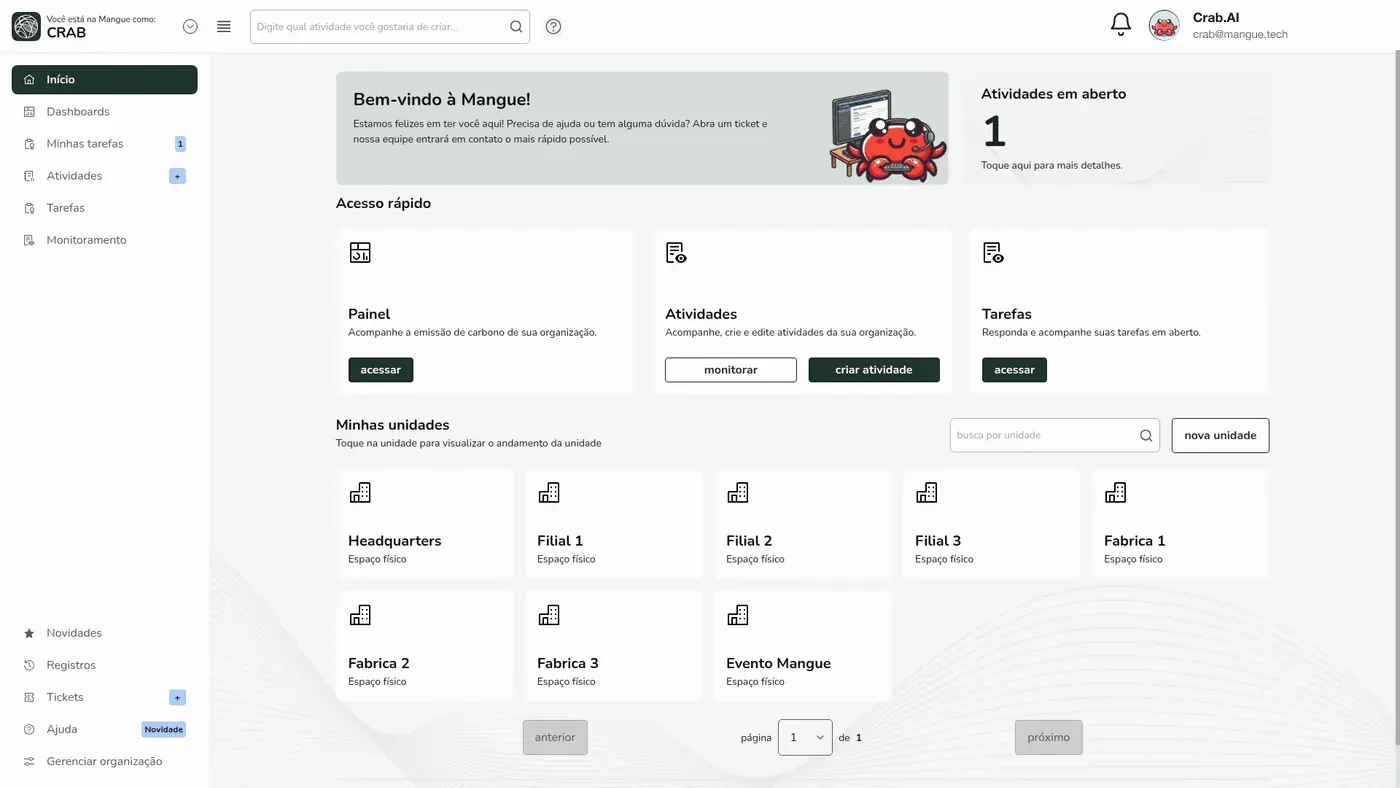
Consultoría especialista que entiende CBAM. Plataforma que automatiza el cálculo, versiona el dato y lo exporta en el formato que el regulador exige.
Consultoria
Gestión de datos ESG y compliance, con un especialista que entiende tu sector.
Plataforma
Software propio que automatiza cálculos, indicadores y exportaciones.
Reportes auditables
Inventario GEI, plan de descarbonización e informes listos para el auditor.
Menos tiempo
Recolección automatizada vs. hoja de cálculo manual.
Marcos globales
IFRS, CSRD, CBAM, GRI, SASB, GHG, CDP…
Factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent.
Cómo actúa Mangue
4 pasos. Del diagnóstico al informe auditable.
Diagnóstico
Sabé qué riesgos ESG impactan tu negocio y qué va a exigir el regulador.
Estrutura
Datos organizados, procesos definidos y todo listo para cualquier verificación.
Operación
Cálculos de emisiones, metas de descarbonización y monitoreo continuo.
Reportes auditables
Cumplimiento activo con IFRS, CSRD, CBAM, GRI, SASB y GHG Protocol.
Entregas de Mangue para CBAM
Cada entrega es un paquete completo: consultor + plataforma + informe auditable. Hacé clic para ver cómo lo aplicamos.
Marcos que aplicamos
El framework
Qué es, y por qué importa.
El Carbon Border Adjustment Mechanism (CBAM) es el instrumento de la Unión Europea que cobra por la intensidad de carbono implícita en los productos importados. De octubre de 2023 a diciembre de 2025, los importadores europeos solo declaraban las emisiones; el cobro financiero rige desde 2026.
Los sectores cubiertos en la fase inicial son: hierro y acero, aluminio, cemento, fertilizantes, electricidad e hidrógeno. La tendencia es ampliar a químicos y polímeros.
Los exportadores brasileños deben entregar datos de emisiones directas e indirectas por instalación. Sin esos datos, el importador europeo recurre a los valores por defecto que la UE publica por producto y país de origen. Usar emisiones reales verificadas suele ser más favorable que el valor por defecto.
En la práctica, el CBAM es un precio al carbono cobrado en la frontera. Iguala el costo de carbono de los productos importados con lo que los fabricantes europeos ya pagan en el mercado de carbono de la UE, el EU ETS. Su objetivo declarado es evitar la fuga de carbono, cuando la producción migra a países con reglas climáticas menos estrictas.
El CBAM tiene dos fases. En la fase transitoria, de octubre de 2023 a diciembre de 2025, el importador solo reportaba las emisiones implícitas, en informes trimestrales, sin pago. En la fase definitiva, a partir de 2026, el importador debe tener estatus de declarante CBAM autorizado, declarar las emisiones implícitas del año y entregar los certificados CBAM correspondientes, con precio vinculado al EU ETS. El cobro efectivo es escalonado: crece hasta 2034, a medida que la UE retira la asignación gratuita de derechos a la industria europea.
El exportador brasileño no paga el CBAM, pero es quien tiene los datos. El importador pedirá: emisiones implícitas por producto, directas y, cuando corresponda, indirectas, en tCO₂e por tonelada; datos de la instalación, como ubicación, ruta de producción y precursores utilizados; y el precio al carbono pagado en el país de origen, si lo hay. En la fase definitiva, las emisiones reales requieren verificación independiente por un verificador acreditado. Sin ella, se aplican los valores por defecto.
A escala
Cuando la norma se actualiza, el motor de cálculo ya está listo.
marcos soportados
GHG Protocol, CSRD, IFRS S2, CDP, GRI, SASB, CBAM, SBCE. Una sola base.
factores de emisión
IPCC, DEFRA, MCTI, EPA, Ecoinvent. Todos versionados, con fuente, año y gas.
alcances cubiertos
Alcances 1, 2, 3 y biogénicos. Operativo y financiero. Todo entra.
Aplicabilidad
A quién se aplica.
- Siderúrgicas y metalúrgicas que exportan hierro, acero o aluminio a la UE.
- Productores de cemento, fertilizantes e hidrógeno con clientes europeos.
- Generadores de electricidad exportada a países miembros de la UE.
- Cualquier exportador cuyos compradores europeos soliciten datos de emisiones implícitas para cumplir con el CBAM.
Cómo entregamos
De la fuente al auditor.
Mapeamos cada instalación exportadora, definiendo los límites de sistema conforme a la metodología del CBAM (Reglamento de Ejecución 2023/1773).
Calculamos emisiones directas e indirectas por tonelada de producto, con factores verificables y trazabilidad auditable completa.
Organizamos las emisiones implícitas por instalación y producto en el formato que el declarante CBAM autorizado usa para reportar en el Registro CBAM, con la trazabilidad lista para verificación independiente.
La Hoja de Ruta IFRS S1 & S2: las 12 decisiones que tu CFO debe tomar antes de 2027
Guía práctica para CFO, directores de RI, controllers y contabilidad. ~15 min de lectura, directo a tu correo.
¡Recibimos tu interés! En breve Camila te enviará la Hoja de Ruta IFRS S1 & S2 por correo.
Preguntas frecuentes